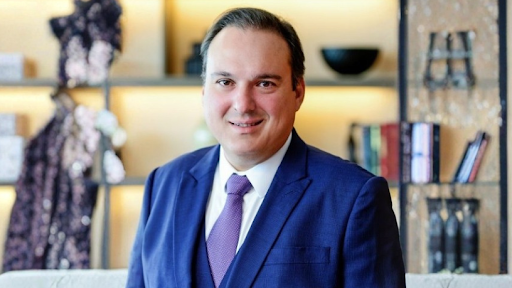
A distribuição de lucros perdeu a neutralidade fiscal que sustentou décadas de planejamento societário, e Rodrigo Gonçalves Pimentel, advogado especialista em estruturação patrimonial internacional, dimensiona com famílias empresárias o alcance da tributação de dividendos sobre a holding que reúne as participações do grupo. A Lei 15.270, vigente desde janeiro de 2026, encerrou a isenção que valia desde 1995 e criou retenção de 10% nos pagamentos acima de 50 mil reais mensais feitos por uma mesma empresa ao mesmo sócio pessoa física.
O peso da mudança não está apenas na alíquota, e sim no desenho que a antecede. Grupos que mantêm pró-labore modesto e sustentam o padrão de vida da família por retirada de lucros passaram a carregar custo recorrente onde havia saída livre. Rodrigo Pimentel, advogado, valida contrato social, acordo de sócios e política de distribuição antes de qualquer movimento, porque a arquitetura societária determina quanto do resultado chega efetivamente à pessoa física de cada sócio.
Como a tributação de dividendos muda a rotina da holding?
A retenção alcança o pagamento feito ao sócio pessoa física, o que desloca a atenção para o momento em que o recurso deixa a estrutura e chega ao orçamento da família. O limite mensal é medido por empresa pagadora, de modo que grupos com várias sociedades operacionais convivem com leituras diferentes para cada fonte de distribuição. Na prática, a definição de quando distribuir passou a valer tanto quanto a definição de quanto distribuir.
A camada societária passou a decidir o resultado. Definir quanto permanece capitalizado na holding, quanto remunera a administração e quanto desce aos sócios como lucro depende de previsão no estatuto, de deliberação regular em assembleia e de coerência com o fluxo de caixa que a família consome durante o ano. O advogado Rodrigo Pimentel atua em questões societárias e patrimoniais desse tipo, que deixaram de ser matéria apenas contábil.
Por que o regime de transição exige deliberação formal
Lucros apurados até 31 de dezembro de 2025 preservam o tratamento anterior quando a deliberação societária foi formalizada no prazo fixado pela lei e o pagamento respeita o ato de aprovação, com limite no ano de 2028. Sideni Soncini Pimentel, advogado e desembargador aposentado, revisa a consistência dessa documentação em atuação consultiva, porque ata genérica e reserva de lucros sem destinação clara fragilizam a posição da família diante de fiscalização futura.
Famílias que apenas registraram a intenção de distribuir, sem individualizar valores, beneficiários e cronograma, convivem com risco de requalificação. Rodrigo Pimentel, advogado, atua na formalização de ata, reserva e calendário de desembolso, matéria societária em que cada pagamento futuro precisa encontrar respaldo na deliberação que o originou. Por outro lado, formalismo sem caixa correspondente também gera problema, uma vez que a obrigação declarada precisa ser cumprida no prazo combinado.
Quanto a arquitetura societária pesa no custo final da família?
A comparação entre distribuir e capitalizar passou a ter consequência direta no orçamento doméstico. Reinvestir resultado na operação, adquirir imóvel pela pessoa jurídica ou antecipar a doação de cotas aos herdeiros produzem efeitos distintos, e cada caminho cobra uma contrapartida de liquidez. Um olhar mais atento revela que o erro frequente está em tratar a holding como cofre neutro, quando ela é veículo com regras próprias de entrada e de saída de recursos.
Rodrigo Pimentel integra o planejamento sucessório ao calendário de distribuição, porque o mesmo instrumento que organiza a transferência de cotas define quem recebe renda e em que ritmo. Grupos com atividade fora do país somam ainda a variável jurisdicional, já que estrutura internacional obedece a regime próprio de reporte. Famílias que trataram o tema como simples ajuste contábil hoje revisam estatuto, acordo de sócios e política de dividendos ao mesmo tempo.
Sobre os especialistas
Rodrigo Gonçalves Pimentel é advogado, empresário e sócio do Pimentel & Mochi Advogados Associados. Sua atuação envolve questões empresariais, patrimoniais, societárias e sucessórias relacionadas a empresários e famílias empresárias.
Sideni Soncini Pimentel é advogado, desembargador aposentado e integrante do Pimentel & Mochi Advogados Associados. Após uma trajetória de mais de quatro décadas na magistratura, iniciou uma nova fase profissional na advocacia, com atuação consultiva e estratégica.