O governo federal vai encaminhar ao Congresso Nacional uma proposta para criar uma regra de transição na cobrança da Contribuição sobre Bens e Serviços (CBS), novo tributo federal instituído pela reforma tributária.
A medida permitirá que as empresas realizem um cálculo estimado do imposto nos primeiros meses de vigência do sistema e efetuem ajustes posteriormente, visando reduzir dificuldades na adaptação às novas normas.
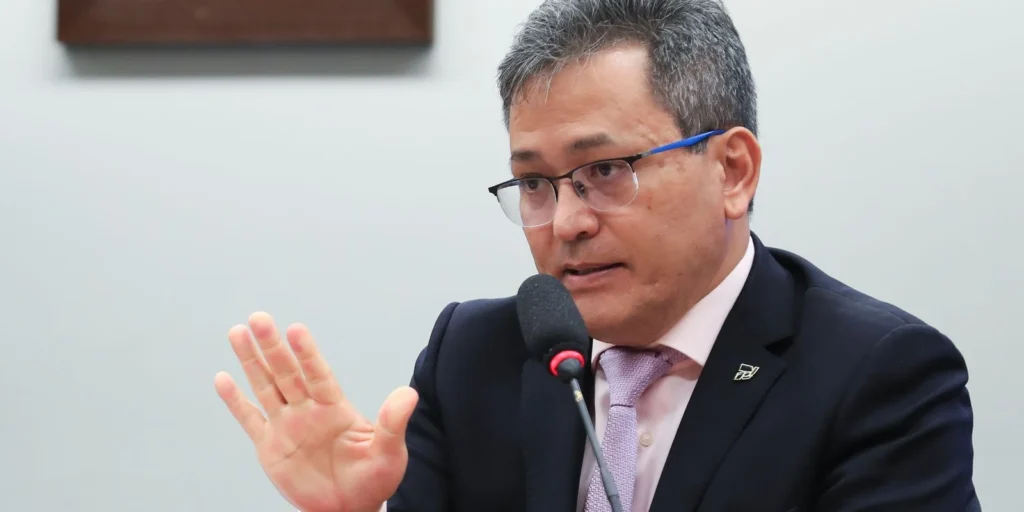
O anúncio foi feito nesta quarta-feira (11) pelo secretário especial da Receita Federal, durante coletiva de imprensa sobre o Programa de Conformidade da Reforma Tributária, no Ministério da Fazenda.
Segundo a pasta, a proposta busca oferecer maior segurança aos contribuintes durante a migração para o modelo de crédito vinculado ao pagamento e para o sistema de split payment, mecanismo que condiciona o aproveitamento de créditos tributários ao efetivo recolhimento do tributo na operação.
Adaptação ao novo sistema
Pela sistemática apresentada, as empresas passarão a emitir documentos fiscais conforme as novas regras a partir de janeiro de 2027. Na primeira apuração da CBS, prevista para fevereiro, o contribuinte poderá calcular o tributo com base em uma estimativa dos créditos a que terá direito, com eventuais diferenças sendo ajustadas na apuração do mês seguinte.
O secretário destacou que a regulamentação está sendo construída em diálogo com estados, municípios, entidades empresariais e profissionais da contabilidade. A primeira versão do regulamento recebeu quase 5 mil sugestões de aperfeiçoamento, que foram analisadas pela Receita Federal e pelos demais órgãos envolvidos na implementação.
Além da transição, a reforma prevê que tributos pagos na compra de máquinas, equipamentos e imóveis gerarão créditos imediatos, reduzindo o custo de investimentos. O governo também projeta um ressarcimento mais ágil de créditos acumulados, com prazos estimados entre 30 e 90 dias, dependendo da conformidade do contribuinte.
Em resumo
- Regra de transição: Permite o cálculo estimado da CBS nos primeiros meses de 2027 com ajustes posteriores.
- Split payment: Mecanismo que vincula o crédito tributário ao pagamento efetivo do imposto.
- Créditos imediatos: Investimentos em bens de capital passarão a gerar créditos tributários de aproveitamento imediato.
- Ressarcimento: Previsão de processamento de créditos acumulados entre 30 e 90 dias.
Texto: Redação / Correio de Santa Maria.