Brasília continua sendo uma cidade de consumo alto, mas a forma de gastar mudou. Antes de passar o cartão, o cliente pesquisa no celular, compara preços, espera uma promoção e em alguns casos, deixa a compra para outro mês. Ao mesmo tempo, a facilidade do crédito permite antecipar desejos e distribuir o pagamento por vários meses.
O cenário financeiro ajuda a mostrar esse comportamento. Em agosto, 78,8% das famílias do Distrito Federal estavam endividadas, segundo a Peic-DF, da CNC. São 833.598 famílias. Em julho, eram 79,9%.
Mais de 538 mil famílias estavam com contas ou parcelas em atraso. Outras 224.097 disseram que não teriam condições de pagar os débitos vencidos no mês seguinte.
Para o presidente do Sistema Fecomércio-DF, José Aparecido Freire, o principal ponto de atenção é a capacidade de manter as dívidas em dia.
“O crédito é um instrumento importante para movimentar o comércio e viabilizar o consumo, mas precisa ser utilizado de forma compatível com a renda das famílias.”
O cartão aparece em 87,9% das famílias endividadas do DF, segundo a Peic. O dado, porém, não significa que todos tenham problemas com as compras. A pesquisa identifica a modalidade da dívida, mas não mostra se a fatura é paga por completo, parcelada ou levada ao rotativo.
No comércio, Ademar Lima percebe um consumidor mais cuidadoso. É comum o cliente entrar interessado em dois ou três produtos e sair apenas com um, depois de pesquisar preço e promoção.
“O que eu percebo é que o cliente continua querendo consumir, mas está tentando fazer o dinheiro render.”
Para o lojista de vestuário e moda, o consumidor não deixou de comprar, mudou a forma.
“Ele troca uma marca por outra, espera promoção, compra uma quantidade menor ou deixa para outro mês. O consumo continua, mas está mais calculado.”
O fotógrafo Marcus Mendonça diz que 99% das compras que faz são on-line. Para produtos mais caros, pesquisa durante meses, compara preços e planeja até as parcelas.
“Nunca compro nada importante ou caro sem planejamento.”
Se percebe que gastou mais do que deveria, segura outras compras por alguns meses. Na visão dele, Brasília tem consumo forte de restaurantes, rodízios e outras experiências, além da busca por promoções de alimentação, gasolina e cinema.
Tatiana Zedes tenta manter o planejamento, mas reconhece que lojas on-line, promoções e formas de pagamento podem estimular compras por impulso.
“Muitas vezes somos estimulados a adquirir produtos que nem sempre são realmente necessários.”
Quando compra algo de que não precisava, procura refletir sobre a decisão. “Nem sempre aquilo que parece muito barato ou uma boa oportunidade é de fato, essencial.”
Para a terapeuta de comportamento Sabrina Maria, comprar pode proporcionar prazer, recompensa, alívio do estresse ou sensação de pertencimento. O problema aparece quando o consumo começa a comprometer a vida financeira ou vira uma resposta recorrente para lidar com emoções.
“Consumir muito não significa necessariamente gastar demais. O problema aparece quando o consumo deixa de caber na realidade financeira da pessoa ou passa a ser usado como uma forma recorrente de aliviar emoções.”
Culpa depois das compras, esconder aquisições, perder o controle dos gastos e contrair dívidas para manter determinado padrão estão entre os sinais de alerta.
“A pessoa pode não estar tentando mostrar riqueza. Ela pode estar tentando se sentir incluída ou não ficar para trás.”
No Procon-DF, a principal reclamação relacionada a cartões é a cobrança por produto ou serviço não contratado, não reconhecido ou não solicitado, com 344 registros. Depois aparecem tarifas ou valores não informados (179), cobranças indevidas ou abusivas (142) e clonagem, fraude, furto ou roubo (123).
O órgão não possui filtro específico para identificar quantas reclamações são provocadas pelo acúmulo de compras ou parcelas, mas atende consumidores que procuram renegociar dívidas. A orientação é considerar despesas fixas e outros compromissos antes de assumir uma nova parcela. Como margem de segurança, o Procon recomenda evitar que parcelas de crédito ultrapassem 30% da renda familiar.
Para José, presidente do Fecomércio-DF, o comportamento de consumo do brasiliense passa hoje por uma escolha cada vez mais presente no dia a dia.
“O desafio do brasiliense hoje é saber até onde ele pode gastar. Ele continua querendo consumir, mas pesquisa mais, compara preços e pensa duas vezes antes de comprometer o orçamento”.
Fotos: Thamires Pinheiro
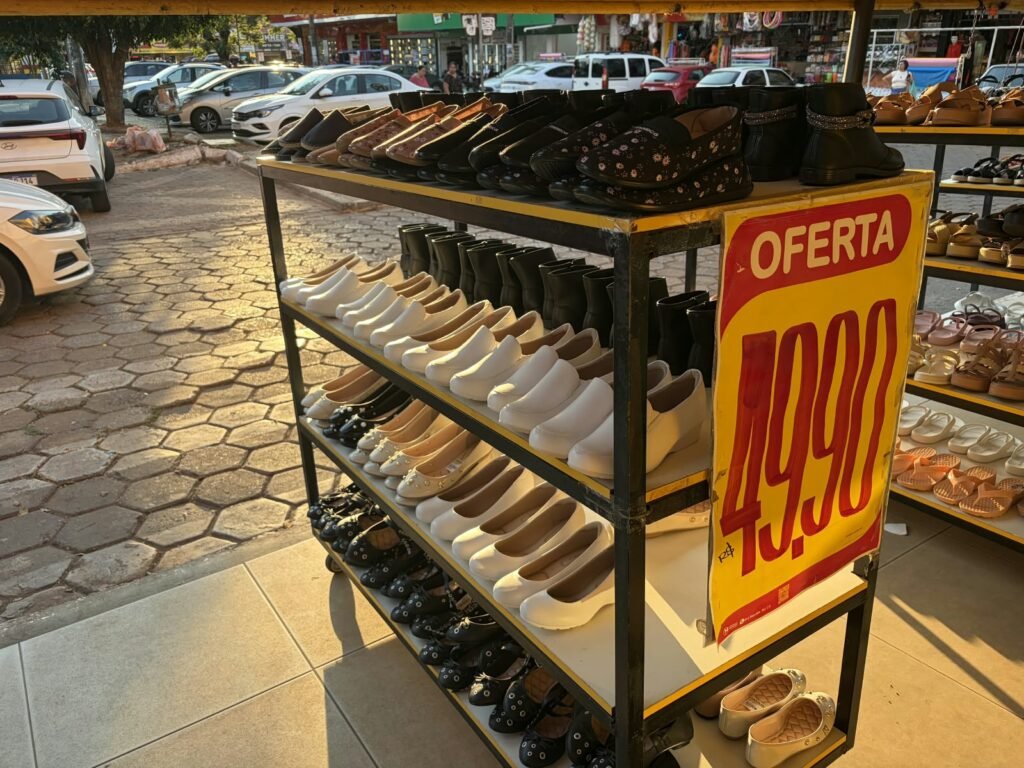
Comércio do Distrito Federal registra consumidores que buscam promoções e comparam preços antes das compras